Seguro-Garantia com Cláusula de Retomada: até onde pode ir a exigência de 10% nas obras públicas?
setembro 24, 2026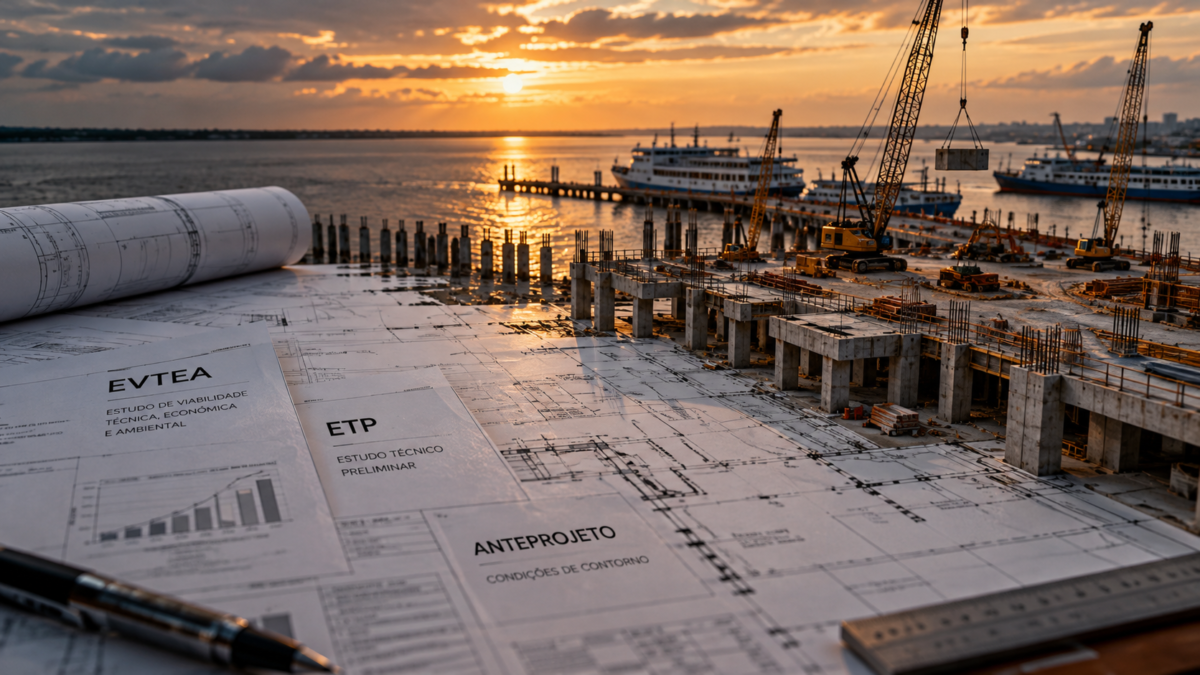
Diário de Obras 26
Acórdão n.º 1522/2026-Plenário | Relator: BRUNO DANTAS
Ementa do Acórdão (feita pela equipe do Diário de Obra)
Ao fiscalizar o Edital de Concorrência 215/2025 do Departamento Nacional de Infraestrutura de Transportes (DNIT) — lançado para a construção do Porto de Manaus Moderna/AM sob o regime de contratação integrada e orçamento estimado de R$ 916 milhões —, o Tribunal de Contas da União constatou graves falhas no planejamento estatal. A fiscalização revelou a inversão da ordem cronológica legal com a atualização extemporânea do Estudo de Viabilidade Técnica, Econômica e Ambiental (EVTEA) após a elaboração do Anteprojeto de Engenharia, resultando em dados de demanda de passageiros significativamente inflados e no consequente risco de superdimensionamento da estrutura portuária. Verificou-se, ainda, a previsão indevida de equipamento incompatível com a finalidade de uma Instalação Portuária Pública de Pequeno Porte (IP4), consistente em um guindaste móvel de 125 toneladas orçado em R$ 37 milhões, além de um lote desproporcional de 60 braços giratórios elétricos e da falta de definição do modelo de gestão e operação futura do porto. No procedimento licitatório, identificou-se a adoção de critérios vagos, subjetivos e redundantes para o julgamento do tipo técnica e preço (peso de 70% para técnica), o que resultou na desclassificação de quatro das cinco participantes e na adjudicação do objeto a um único consórcio classificado pelo valor de R$ 876 milhões. Diante do estágio avançado da licitação, da urgência social da infraestrutura e do risco de dano reverso à população amazonense com a paralisação da orla, o TCU optou por não anular o certame, mas expediu determinações vinculantes para a supressão do guindaste móvel via aditivo contratual, a comprovação da implantação da política de compliance do consórcio vencedor, a apresentação em 360 dias do modelo definitivo de gestão do terminal e a recomendação de redimensionamento escalonado dos braços giratórios conforme a demanda real.
O que você precisa saber antes de ler o Acórdão
1. A Cadeia Lógica de Planejamento na Lei 14.133/2021: EVTEA, ETP e Anteprojeto
A Lei nº 14.133/2021 estabelece uma cadeia cronológica e lógica rigorosa para a fase preparatória das contratações públicas, fundamentada no princípio do planejamento (art. 5º e art. 18). Em obras de grande vulto ou infraestrutura de transportes, o ciclo deve obrigatoriamente iniciar-se pelo Estudo de Viabilidade Técnica, Econômica e Ambiental (EVTEA). O EVTEA é a peça estratégica que diagnostica o cenário e responde se o investimento público é viável do ponto de vista socioeconômico e ambiental, avaliando custos, receitas projetadas, taxa de retorno e projeções de demanda.
Com base na viabilidade confirmada, elabora-se o Estudo Técnico Preliminar (ETP). O ETP é o documento que mapeia a necessidade da Administração e investiga as alternativas de mercado para definir como contratar o objeto, apresentando a estimativa de quantidades, a memória de cálculo e a análise de riscos. Por fim, caso se opte pelo regime de contratação integrada (onde a empreiteira é responsável por elaborar os projetos básico/executivo e construir a obra), a Administração elabora o Anteprojeto de Engenharia. Nos termos do art. 6º, inciso XXIV, da NLLC, o anteprojeto deve fornecer as "condições de contorno" (sondagens, dados topográficos, geológicos, programa de necessidades e memorial descritivo), permitindo que o mercado formule propostas ajustadas. Inverter essa ordem — elaborando o Anteprojeto antes do ETP ou do EVTEA — gera uma "subordinação dos estudos à obra já concebida", violando os princípios da eficiência, da economicidade e da seleção da proposta mais vantajosa.
2. O Regime de Contratação Integrada e a Vedação a Aditivos por Erro de Projeto
No regime de contratação integrada (art. 46, inciso V, da Lei 14.133/2021), transfere-se para a empresa contratada a responsabilidade e o risco pelo desenvolvimento dos projetos básico e executivo, bem como pela execução das obras e serviços de engenharia. Trata-se de uma ruptura de paradigma: o Estado não dita como construir cada detalhe, mas especifica os parâmetros de desempenho e os resultados pretendidos.
Como contrapartida à autonomia técnica do particular, o art. 133 da Lei 14.133/2021 impõe a vedação de aditivos contratuais para recomposição de custos decorrentes de erros ou omissões nos projetos elaborados pelo contratado. Alterações de valor ficam adstritas a mudanças de escopo solicitadas pela própria Administração ou a eventos imprevisíveis alocados ao setor público na Matriz de Riscos. No entanto, para que o risco de concepção seja legitimamente transferido ao particular, o anteprojeto fornecido pelo Estado deve conter dados de entrada (condições de contorno) hígidos e confiáveis; dados geotécnicos, socioambientais ou de demanda insuficientes induzem o mercado ao erro e servem de gatilho para pleitos de reequilíbrio econômico-financeiro.
3. A Análise do BDI e do Custo Direto em Obras de Grande Vulto
O orçamento de referência de uma obra pública divide-se entre Custos Diretos (insumos de materiais, mão de obra e equipamentos aplicados no canteiro, extraídos de tabelas oficiais como SINAPI e SICRO) e o BDI (Benefícios e Despesas Indiretas). O BDI é um percentual aplicado sobre os custos diretos para cobrir a administração central da construtora, tributos, margem de lucro e taxa de risco.
Por orientação jurisprudencial do TCU (a exemplo do Acórdão 2.622/2013-Plenário), despesas identificáveis e mensuráveis no local da obra — como a Administração Local, manutenção e operação do canteiro de obras, mobilização e desmobilização — devem figurar obrigatoriamente na planilha de custos diretos, e jamais dentro da taxa percentual de BDI. A inclusão dessas rubricas no BDI infla artificialmente a taxa e gera distorções. Ademais, em empreendimentos de grande vulto (definidos pelo art. 6º, inciso XXII, como aqueles acima de R$ 200 milhões), as taxas referenciais de BDI e de administração local devem passar por estudos específicos e parametrizados ao porte real da intervenção, sendo inadequado utilizar tabelas automáticas para "obras de pequeno porte".
4. Governança, Programa de Integridade (Compliance) e o Periculum in Mora Reverso
A Lei 14.133/2021 inseriu a governança das contratações como dever da alta administração (art. 11, parágrafo único). Em obras de grande vulto, o art. 25, § 4º, estabelece a obrigatoriedade de o edital prever a implantação de um programa de integridade (compliance) pelo licitante vencedor, no prazo de seis meses a contar da celebração do contrato, sob pena de sanção. A medida visa blindar a execução contratual contra desvios éticos, fraudes e inexecuções.
Quando o controle externo detecta ilegalidades no planejamento de um certame licitatório, a consequência teórica rigorosa seria a anulação do processo. No entanto, o direito administrativo moderno, respaldado pelos arts. 20 e 21 da Lei de Introdução às Normas do Direito Brasileiro (LINDB), exige que o julgador considere as consequências práticas da decisão. O perigo da demora reverso (periculum in mora reverso) ocorre quando a paralisação ou anulação de uma licitação gera um prejuízo social, logístico ou financeiro ao interesse público primário muito superior ao risco de manter a execução sob monitoramento. Nesses cenários, o TCU opta por dar prosseguimento supervisionado à obra, impondo determinações e reajustes orçamentários mediante aditivos contratuais para expurgar valores indevidos.
Dissecando o Acórdão
1. Origem da Fiscalização e Contexto Fático
O Acórdão 1522/2026 do Plenário do TCU cuida de auditoria realizada no âmbito do Fiscobras 2026 sobre o Edital de Concorrência 215/2025, deflagrado pelo Departamento Nacional de Infraestrutura de Transportes (DNIT). O certame objetivava a contratação integrada para elaboração de projetos básico/executivo, as built e execução das obras de construção da Instalação Portuária Pública de Pequeno Porte (IP4) do Porto de Manaus Moderna/AM, localizada na margem do Rio Negro.
Com valor orçado inicialmente em R$ 916,6 milhões, a intervenção visa suprir a capital amazonense com uma infraestrutura portuária para atracação de embarcações de passageiros e cargas no transporte fluvial interior. A orla de Manaus operava em condições precárias, mediante balsas flutuantes privadas desorganizadas, além de contar com o Cais das Torres inoperante por soçobramento. Diante da elevada materialidade e do impacto socioeconômico, a Unidade de Auditoria Especializada em Infraestrutura Portuária e Ferroviária (AudPortoFerrovia) realizou a fiscalização e instaurou processo de representação conexo (TC 022.759/2025-5) solicitando cautelar de suspensão da licitação.
2. As Irregularidades Apontadas pela Unidade Técnica
A equipe de auditoria identificou cinco achados principais que comprometiam o planejamento e a licitação:
- Falha Crítica no Planejamento (Inversão do EVTEA/ETP): O edital e o Anteprojeto foram elaborados em maio de 2024 sem embasamento em estudo de viabilidade atualizado (o DNIT utilizou inicialmente uma nota informando ausência de EVTEA por se tratar de obra sem fins lucrativos, e depois resgatou um estudo de 2011). O EVTEA 2025 foi apresentado extemporaneamente a uma semana da abertura das propostas, com premissas de demanda superestimadas (extrapolando o fluxo para 6,7 milhões de passageiros/ano em 2045 com base em dados genéricos do "Polo Manaus" da ANTAQ de 2012, divergindo dos dados da ARSEPAM que indicam participação da Manaus Moderna entre 3% e 15% do tráfego local). Essa demanda inflada justificou o aumento da estrutura de acostagem de 260 metros para 1.260 metros de cais metálico.
- Adoção de Julgamento por "Técnica e Preço" com Quesitos Subjetivos: Ponderação de 70% para proposta técnica e 30% para preço. A etapa qualitativa continha quesitos vagos, sobrepostos e redundantes (ex: valoração duplicada de conhecimento técnico do objeto), conferindo discricionariedade excessiva à banca examinadora.
- Equipamentos Incompatíveis com IP4: Inclusão de um guindaste móvel sobre pneuzamento de 125 toneladas (orçado em R$ 37 milhões) destituído de justificativa operacional para o porte de uma IP4, além de um lote de 60 braços giratórios elétricos de coluna (R$ 16 milhões).
- Incompatibilidade de BDI e Indefinição Operacional: Utilização de parâmetros de BDI para obras de pequeno porte em um empreendimento de grande vulto (próximo de R$ 1 bilhão), além da ausência de um plano formalizado para a gestão, operação e manutenção futura do porto após a conclusão.
- Insuficiência de Dotação Orçamentária: Incompatibilidade entre o cronograma físico-financeiro da obra (30 meses) e as dotações consignadas no PPA 2024-2027 e na LOA.
3. A Análise e o Voto do Ministro Relator Bruno Dantas
Ao examinar os autos, o Relator Bruno Dantas fundamentou sua posição nos seguintes pilares:
- Indeferimento da Cautelar e Ponderação de Consequências (Periculum in Mora Reverso): O Relator ratificou a decisão de não paralisar o certame. Argumentou que a orla de Manaus opera em situação de extrema precariedade e que a paralisação atrasaria por tempo indeterminado a entrega de uma infraestrutura vital. As falhas de planejamento, embora procedentes, eram sanáveis sem a necessidade de anulação da licitação.
- Saneamento do Guindaste Móvel e Redimensionamento de Equipamentos: O Relator acolheu o reconhecimento do próprio DNIT quanto à desnecessidade do guindaste móvel de 125 toneladas. Em vez de anular o certame, validou a proposta de efetuar a supressão integral do item (economia de R$ 37 milhões) mediante termo aditivo a ser formalizado após a consolidação dos projetos básico e executivo. Quanto aos 60 braços giratórios elétricos, o Relator considerou o risco de ociosidade e depreciação, recomendando o redimensionamento e a instalação escalonada conforme a demanda real.
- Mitigação do Impacto no Procedimento Licitatório: Embora o certame tenha tido concorrência limitada — com a desclassificação de quatro das cinco participantes por ausência de proposta técnica, restando apenas o Consórcio Manaus Moderna (Juruá Estaleiros e Construtora Etam) —, a proposta vencedora ofertou desconto de 4,44% (R$ 41 milhões de redução), adjudicando o objeto por R$ 876 milhões. Como o desconto absorveu eventuais distorções do BDI e as impugnações das licitantes não versaram sobre os critérios técnicos, o Relator reputou suficiente a expedição de ciência sobre as falhas formais.
- Exigência de Compliance e Definição da Gestão: Diante do histórico de sanções em Tomada de Contas Especial de empresas integrantes do consórcio vencedor e do grande vulto da obra, o Relator acolheu a proposta da unidade técnica para determinar a comprovação da implantação da política de integridade em 180 dias, além de fixar o prazo de 360 dias para que o DNIT apresente a solução definitiva do modelo de gestão e operação do terminal.
4. Deliberação Final do Plenário (Tese e Comandos do Acórdão 1522/2026)
O Plenário do TCU, por unanimidade, acolheu o Voto do Relator e decidediu:
- Determinar ao DNIT (Item 9.1.1): Apresentar, no prazo de 180 dias, os resultados da efetiva implantação, pelo Consórcio Manaus Moderna, de sua política de integridade (compliance), compatível com o porte e modelo do objeto (art. 25, § 4º, da Lei 14.133/2021).
- Determinar ao DNIT (Item 9.1.2): Apresentar a este Tribunal, no prazo de 360 dias, a solução definitiva e fundamentada para a modelagem de gestão, operação e manutenção do Porto de Manaus Moderna.
- Determinar ao DNIT (Item 9.1.3): Encaminhar ao TCU, no prazo de 30 dias após a conclusão dos projetos básico e executivo, o termo aditivo contratual formalizado de supressão integral do guindaste móvel de 125 toneladas.
- Recomendar ao DNIT (Item 9.2): Avaliar, na consolidação dos projetos, a oportunidade de redimensionar o lote de 60 braços giratórios por meio de aditivo, adotando uma expansão escalonada conforme a demanda real.
- Dar Ciência ao DNIT (Item 9.3): Advertir a autarquia de que: (i) a elaboração ou atualização do EVTEA em momento posterior ao ETP e ao Anteprojeto inverte a ordem cronológica legal e afronta os arts. 6º e 18 da Lei 14.133/2021; e (ii) a utilização de critérios de julgamento por técnica e preço com quesitos vagos, subjetivos ou redundantes viola o julgamento objetivo e o art. 5º da NLLC.
Conclusão
O Acórdão 1522/2026 – Plenário reforça uma premissa essencial para a contratação de obras públicas sob a Lei nº 14.133/2021: o planejamento não pode ser construído para legitimar uma solução previamente concebida. A definição da necessidade, a avaliação da demanda, a escolha da solução e a elaboração dos documentos técnicos devem seguir uma sequência lógica, na qual o EVTEA e o ETP forneçam os fundamentos necessários para a posterior definição do objeto e de suas condições de execução. Quando essa lógica é invertida, aumentam os riscos de superdimensionamento, de contratação de soluções inadequadas e de restrição à competitividade.
O caso também evidencia que a contratação integrada não elimina a responsabilidade da Administração pelo adequado planejamento da obra. A transferência ao particular dos riscos relacionados ao desenvolvimento dos projetos não autoriza o Poder Público a trabalhar com dados de entrada deficientes, premissas de demanda inconsistentes ou soluções sem adequada justificativa técnica. Da mesma forma, a definição do orçamento, do BDI e dos equipamentos necessários deve guardar correspondência com as características efetivas do empreendimento e com a demanda que se pretende atender.
Por fim, o julgamento demonstra que a atuação do controle externo não se resume à identificação do vício e à determinação automática de anulação do certame. À luz da LINDB e da análise das consequências práticas da decisão, o TCU ponderou os efeitos concretos da paralisação de uma infraestrutura de relevante interesse público e optou por uma solução de continuidade condicionada a medidas corretivas e de controle. A decisão, portanto, apresenta uma importante lição: o controle das obras públicas deve ser rigoroso quanto à legalidade, mas também orientado à preservação do interesse público e à correção efetiva dos riscos identificados.
Mais do que uma advertência sobre o Porto de Manaus Moderna, o acórdão deixa uma mensagem para a Administração: quanto mais complexa e relevante a obra, maior deve ser o rigor na fase de planejamento. Falhas na origem não permanecem restritas aos documentos da licitação — elas podem comprometer a competição, elevar custos, gerar equipamentos ociosos e transferir para a execução problemas que deveriam ter sido solucionados antes da contratação.